


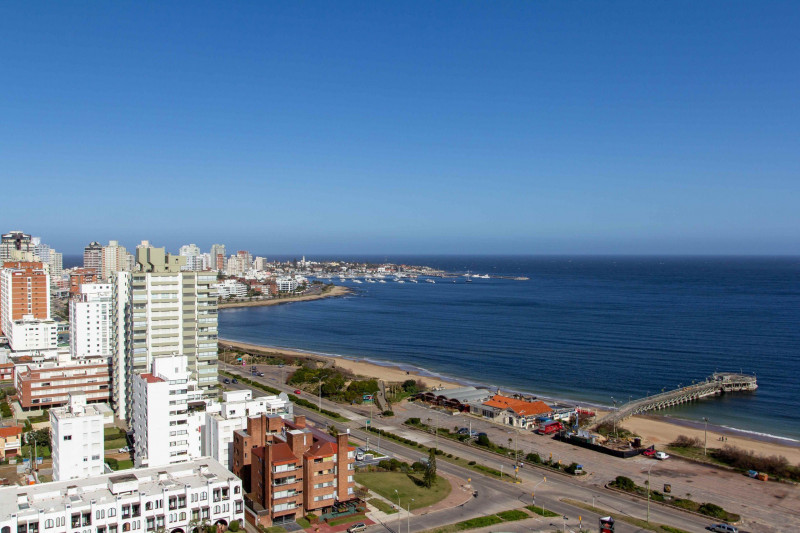
Sie haben in Punta del Este eine Wohnung entdeckt, die für 350.000 US-Dollar angeboten wird, und verfügen über genügend Ersparnisse für eine erhebliche Anzahlung. Statt die Immobilie vollständig aus eigenen Mitteln zu bezahlen, möchten Sie einen Teil des Kaufpreises über eine uruguayische Bank finanzieren. Aber wird eine lokale Bank Ihren Antrag akzeptieren, wenn Sie im Vereinigten Königreich, in den USA, in Kanada oder einem anderen Land leben?
Diese Frage ist für internationale Käufer besonders wichtig. Uruguay erlaubt Ausländern grundsätzlich, Wohnimmobilien zu erwerben, ohne vorher eine Aufenthaltsgenehmigung zu erhalten. Die Voraussetzungen für eine Hypothek sind jedoch eine andere Angelegenheit. Banken prüfen Einkommen, finanzielle Vorgeschichte, Beschäftigung, bestehende Verbindlichkeiten und die Anforderungen für Kredite an Personen ohne Wohnsitz in Uruguay.
Einige ausländische Käufer, darunter auch Nichtansässige, können eine Immobilienfinanzierung erhalten. Die Genehmigung erfolgt jedoch nicht automatisch, und die Bedingungen können sich erheblich von den Angeboten der Banken im Heimatland unterscheiden.
La Cité Real Estate ist seit 1993 in Uruguay tätig und unterstützt internationale Käufer bei der Suche nach Wohnungen, Häusern und Wohnprojekten in Punta del Este und Umgebung. Die Erfahrung des Unternehmens im Immobilienverkauf, bei Umzügen und in der Immobilienverwaltung bildet eine praktische Grundlage, um die umfassenderen Verpflichtungen eines Immobilienkaufs im Ausland zu verstehen.
Dieser Leitfaden erläutert die Voraussetzungen für eine Hypothek in Uruguay, die erforderlichen Dokumente für ausländische Käufer, veröffentlichte Bankkonditionen, alternative Finanzierungsmöglichkeiten und eine beispielhafte Berechnung der Auswirkungen einer Hypothek auf die Kaufkosten.
Können Ausländer in Uruguay tatsächlich eine Hypothek erhalten?
Ja. Einige uruguayische Finanzinstitute bieten Hypothekenprodukte an, die auch für qualifizierte ausländische Staatsangehörige ohne dauerhafte Aufenthaltsgenehmigung zugänglich sein können.
Das gesetzliche Recht, eine Immobilie zu erwerben, begründet jedoch keinen Anspruch auf ein Bankdarlehen. Das Finanzinstitut muss prüfen, ob der Kreditnehmer seine finanziellen Anforderungen und Dokumentationspflichten erfüllt.
Santander Uruguay veröffentlicht beispielsweise ein Hypothekenprodukt mit speziellen Voraussetzungen für Nichtansässige. Auf der Website der Bank wird zwischen der Finanzierung eines Hauptwohnsitzes, einer Ferienimmobilie und einer Anlageimmobilie unterschieden.
Andere Banken können unterschiedliche Kreditrichtlinien anwenden. Manche Hypothekenprodukte setzen einen Wohnsitz in Uruguay oder lokal erzielte Einkünfte voraus, während andere auch ausländische Einkommen und internationale Kreditnehmer berücksichtigen können.
Der erste Schritt sollte daher darin bestehen, zu überprüfen, welche Produkte für Ihre Nationalität, Ihren Wohnsitzstaat, Ihre Beschäftigungssituation und Ihre Einkommensquelle aktuell verfügbar sind.
Lesen Sie außerdem den vollständigen La Cité Leitfaden zum Immobilienkauf in Uruguay als Ausländer, um die gesonderten rechtlichen Voraussetzungen für den Immobilienerwerb zu verstehen.
Hypothekenvoraussetzungen für Käufer ohne Wohnsitz in Uruguay
Banken prüfen grundsätzlich, ob ein Antragsteller über ein ausreichendes und verlässliches Einkommen verfügt, um die Rückzahlungen während der vereinbarten Kreditlaufzeit leisten zu können.
Bei Nichtansässigen kann dieser Vorgang zusätzliche Überprüfungen erfordern, da sich Beschäftigungsverhältnisse, Steuerunterlagen und Bankhistorie möglicherweise außerhalb Uruguays befinden.
Die Bank kann Unterlagen aus dem Wohnsitzland, eine unabhängige Einkommensbestätigung und Nachweise über die Herkunft des für die Anzahlung vorgesehenen Geldes verlangen.
Beispiel der veröffentlichten Santander-Voraussetzungen
Die von Santander Uruguay veröffentlichten Hypothekenbedingungen für Nichtansässige geben einen Einblick in die Voraussetzungen, denen internationale Käufer begegnen können.
Die Bank nennt ein monatliches Mindesteinkommen des Haushalts von 5.000 US-Dollar oder den entsprechenden Gegenwert in der Landeswährung des Antragstellers. Außerdem verlangt sie bei nichtansässigen Antragstellern drei Jahre ununterbrochene Beschäftigung oder selbstständige Tätigkeit und begrenzt die Hypothekenrate auf 20 % des Einkommens.
Es gelten auch Altersbeschränkungen. Die Bank gibt an, dass Antragsteller die Höchstaltersgrenze am Ende der Kreditlaufzeit einhalten müssen.
Dabei handelt es sich um veröffentlichte Voraussetzungen für ein bestimmtes Produkt, nicht um eine Kreditzusage. Die Bank kann zusätzlich die Bonität, Sicherheiten und eingereichten Nachweise des Kreditnehmers prüfen.
Käufer sollten sich die aktuellen Produktbedingungen und eine schriftliche Einschätzung ihrer Kreditfähigkeit direkt von der Bank geben lassen, bevor sie finanzielle Verpflichtungen eingehen.

Wie viel Eigenkapital benötigen ausländische Käufer?
Die Höhe des erforderlichen Eigenkapitals gehört zu den ersten Zahlen, die ein potenzieller Kreditnehmer ermitteln sollte.
Immobilienratgeber für internationale Käufer weisen häufig auf hohe Eigenkapitalanforderungen für Nichtansässige hin. Manche Beispiele gehen davon aus, dass der Käufer 40 % bis 50 % des Immobilienpreises selbst aufbringt.
Diese Werte dürfen jedoch nicht als allgemeingültige Mindestanforderung verstanden werden. Die tatsächlich notwendige Eigenkapitalquote hängt von der maximalen Beleihungsquote der Bank, der Immobilienbewertung, dem Kreditprodukt und dem finanziellen Profil des Antragstellers ab.
Eine Bank kann den maximalen Kreditbetrag anhand ihres eigenen Immobiliengutachtens berechnen, statt den zwischen Käufer und Verkäufer vereinbarten Kaufpreis zugrunde zu legen.
Liegt der Schätzwert unter dem Kaufpreis, muss der Käufer möglicherweise mehr Eigenkapital aufbringen als ursprünglich geplant.
Beispielhafter Eigenkapitalvergleich für eine Immobilie im Wert von 350.000 US-Dollar
| Eigenkapitalquote | Eigenmittel des Käufers | Benötigtes Darlehen |
|---|---|---|
| 30 % | 105.000 USD | 245.000 USD |
| 40 % | 140.000 USD | 210.000 USD |
| 50 % | 175.000 USD | 175.000 USD |
Diese Szenarien veranschaulichen lediglich den Zusammenhang zwischen Eigenkapital und Kreditbetrag. Sie bedeuten nicht, dass eine Bank eine dieser Beleihungsquoten tatsächlich genehmigen wird.
Käufer müssen außerdem Mittel für Kaufnebenkosten und laufende Eigentumsausgaben zurückbehalten, statt sämtliche verfügbaren Ersparnisse für die Anzahlung einzusetzen.
Hypothekenzinsen in Uruguay: Womit müssen ausländische Käufer rechnen?
Hypothekenzinsen unterscheiden sich je nach Bank, Kreditwährung, Verwendungszweck, Produktart und geltenden Marktbedingungen.
Deshalb sollte nicht angenommen werden, dass alle Nichtansässigen denselben Zinssatz zahlen oder dass internationale Käufer grundsätzlich einen festen Zinsaufschlag gegenüber einheimischen Antragstellern tragen müssen.
Die von Santander Uruguay veröffentlichte Hypothekenpreisliste vom November 2026 zeigt beispielhaft, wie sich die Zinssätze zwischen verschiedenen Produkten unterscheiden.
| Produkt | Veröffentlichter Zinssatz | Währung oder Einheit |
|---|---|---|
| Hauptwohnsitz für Nichtansässige | 6,75 % | US-Dollar |
| Anlageimmobilie für Nichtansässige | 6,95 % | US-Dollar |
| Hauptwohnsitz für Nichtansässige | 4,75 % | Unidades Indexadas |
| Anlageimmobilie für Nichtansässige | 5,72 % | Unidades Indexadas |
Unidades Indexadas, üblicherweise als UI abgekürzt, sind an die Inflation gekoppelte Rechnungseinheiten. Ein Darlehen mit einem niedrigeren nominalen Zinssatz in UI lässt sich nicht unmittelbar mit einer US-Dollar-Hypothek vergleichen, ohne die Anpassung der Darlehensschuld und der Rückzahlungen zu berücksichtigen.
Die veröffentlichten Zinssätze entsprechen außerdem nicht zwangsläufig den gesamten Finanzierungskosten. Hypothekenbezogene Versicherungen, Verwaltungsgebühren und weitere Kreditkosten können hinzukommen.
Fordern Sie deshalb einen Tilgungsplan und eine Übersicht sämtlicher Finanzierungskosten an, statt nur die Zinssätze zu vergleichen.
Die genannten Zahlen stammen aus den im November 2026 überprüften Santander-Konditionen und sollten für Kreditanträge im Jahr 2027 erneut bestätigt werden.
Welche Dokumente benötigen ausländische Hypothekenantragsteller?
Eine frühzeitige Vorbereitung der Unterlagen kann helfen, vermeidbare Verzögerungen zu verhindern.
Ausländische Antragsteller müssen möglicherweise Identitätsnachweise, Beschäftigungs- und Einkommensbelege, einen Wohnsitznachweis, Finanzunterlagen und Dokumente über die Herkunft der Kaufmittel vorlegen.
Bestimmte Unterlagen können Beglaubigungen, Apostillen oder amtliche Übersetzungen ins Spanische erfordern. Antragsteller sollten diese Leistungen jedoch erst bezahlen, nachdem die ausgewählte Bank genau bestätigt hat, welche Dokumente benötigt werden.
| Dokument | Zweck |
|---|---|
| Gültiger Reisepass | Identitätsprüfung |
| Wohnsitznachweis | Bestätigung des aktuellen Wohnorts |
| Arbeits- oder Unternehmensunterlagen | Nachweis der beruflichen Tätigkeit |
| Gehaltsabrechnungen oder Einkommensbescheinigungen | Nachweis der Rückzahlungsfähigkeit |
| Steuererklärungen | Einkommensprüfung, sofern verlangt |
| Kontoauszüge | Finanzhistorie und Nachweis der Mittelherkunft |
| Immobilienunterlagen | Informationen zur Bewertung der als Sicherheit vorgesehenen Immobilie |
| Beglaubigte oder apostillierte Dokumente | Authentifizierung, soweit von der Bank verlangt |
Die von Santander veröffentlichten Hypothekenunterlagen für Nichtansässige umfassen Identitäts-, Adress- und Einkommensnachweise. Für Selbstständige werden zusätzlich von einem Wirtschaftsprüfer oder zugelassenen Buchhalter bestätigte Einkünfte und entsprechende Steuerunterlagen genannt.
Die Bank kann darüber hinaus Unterlagen zur Immobilie und eine beglaubigte Vermögensaufstellung verlangen.
Wenn bereits Kaufverhandlungen stattfinden, sollten die Bank und der Escribano des Käufers die zur Immobilienprüfung erforderlichen Dokumente miteinander abstimmen.
Eine ausführlichere Erklärung finden Sie im Schritt-für-Schritt-Leitfaden von La Cité zum rechtlichen Ablauf des Immobilienkaufs.

Welche Banken vergeben Hypotheken an ausländische Käufer?
Die Verfügbarkeit einer Hypothek hängt vom jeweiligen Produkt ab. Allein die Tatsache, dass eine Bank in Uruguay tätig ist, bedeutet daher nicht, dass sie derzeit geeignete Kredite für Nichtansässige anbietet.
Santander Uruguay ist ein bestätigtes Beispiel für eine Bank, die Hypothekenvoraussetzungen für nichtansässige Privatpersonen veröffentlicht.
Weitere etablierte Finanzinstitute in Uruguay sind Banco República, Banco Hipotecario del Uruguay, BBVA, Itaú und Scotiabank. Deren Hypothekenprodukte können jedoch unterschiedliche Anforderungen haben oder auf Antragsteller mit uruguayischem Wohnsitz oder lokalem Einkommen beschränkt sein.
Käufer sollten mögliche Kreditgeber direkt kontaktieren, anstatt davon auszugehen, dass alle Banken dieselben internationalen Finanzierungsmöglichkeiten anbieten.
Besonders wichtig ist zu klären, ob die Bank derzeit Kredite an Nichtansässige vergibt, welche Einkommensquellen anerkannt werden, welche maximale Beleihungsquote gilt und welche Unterlagen für eine Vorprüfung erforderlich sind.
Wenn Sie auch die Eröffnung eines lokalen Bankkontos erwägen, erläutert der La Cité Leitfaden zum Bankwesen in Uruguay für ausländische Käufer praktische Aspekte der Kontoeröffnung und der Überweisung von Geldern für einen Immobilienkauf.
Rechenbeispiel: Finanzierung einer Wohnung für 350.000 US-Dollar in Punta del Este
Betrachten wir einen internationalen Käufer, der eine Wohnung in Punta del Este für 350.000 US-Dollar erwerben möchte.
Für dieses Beispiel nehmen wir an, dass der Käufer 50 % Eigenkapital, also 175.000 US-Dollar, einbringt und die verbleibenden 175.000 US-Dollar mit einer Hypothek über 15 Jahre finanziert.
Bei einem hypothetischen festen Jahreszinssatz von 7 % würde die geschätzte monatliche Rate aus Zins und Tilgung ungefähr 1.573 US-Dollar betragen.
Würde eine Bank für dieses Darlehen eine maximale Kreditrate von 20 % des Einkommens ansetzen, müsste der Kreditnehmer ein anrechenbares monatliches Einkommen von ungefähr 7.865 US-Dollar nachweisen, bevor weitere bankseitige Anpassungen berücksichtigt werden.
Dieses Beispiel ist eine mathematische Veranschaulichung und weder ein Hypothekenangebot noch eine Finanzierungszusage. Die tatsächlichen Raten und Einkommensanforderungen hängen vom Produkt, Kreditnehmer, der Laufzeit, Währung, weiteren Verbindlichkeiten und anfallenden Gebühren ab.
Welche weiteren Ausgaben muss der Käufer einplanen?
Der Käufer sollte außerdem Mittel für Maklerprovisionen, den Escribano, Grunderwerbsteuer, Registerkosten, Bankgebühren und mögliche hypothekenbezogene Versicherungen oder Bewertungen bereithalten.
Beim Wohnungseigentum können außerdem monatliche Gastos Comunes, Versorgungsleistungen, Grundsteuern und Instandhaltungskosten anfallen, die von der Kreditrate unabhängig sind.
Eine für 350.000 US-Dollar angebotene Wohnung erfordert deshalb eine umfassendere Finanzplanung als lediglich die Berechnung von Eigenkapital und monatlichen Kreditraten.
Der La Cité Leitfaden zu den tatsächlichen Kosten des Immobilienkaufs in Uruguay 2027 erklärt diese zusätzlichen Ausgaben ausführlicher.
Konkrete Immobilienbeispiele aus dem Portfolio von La Cité
Bevor internationale Käufer festlegen, wie viel Geld sie leihen möchten, sollten sie tatsächliche Immobilienpreise vergleichen und prüfen, ob die gewünschte Immobilie zu ihren Eigenmitteln und Finanzierungsmöglichkeiten passt.
Das veröffentlichte Portfolio von La Cité umfasst Wohnungen in unterschiedlichen Preisklassen in Punta del Este und der näheren Umgebung.
| Lage | Immobilienbeispiel | Veröffentlichter Angebotspreis |
|---|---|---|
| Peninsula | Wohnung mit 1 Schlafzimmer, etwa 41 m² | Ab 105.000 USD |
| Brava | Wohnung mit 1 Schlafzimmer, etwa 31 m² | Ab 118.000 USD |
| Peninsula | Wohnung mit 2 Schlafzimmern | Ab 198.000 USD |
| La Barra/Manantiales | Haus mit 2 Schlafzimmern, 110 m² bebaute Fläche auf 300 m² Grundstück | 200.000 USD |
Bei diesen Beträgen handelt es sich um veröffentlichte Angebotspreise, nicht um bestätigte abgeschlossene Verkäufe. Verfügbarkeit und Preise müssen vor einer Entscheidung erneut überprüft werden.
Die Zahlen verdeutlichen, weshalb Käufer ihre Finanzierungsmöglichkeiten klären sollten, bevor sie zahlreiche Besichtigungen vereinbaren. Eine Bank kann außerdem Anforderungen an Immobilienart, Zustand und Schätzwert stellen.
Sie können die aktuellen Immobilienangebote von La Cité in Uruguay ansehen und Immobilien innerhalb Ihres realistischen Budgets vergleichen.

Alternative Möglichkeiten zur Immobilienfinanzierung in Uruguay
Eine Hypothek bei einer uruguayischen Bank ist nicht die einzige Finanzierungsmöglichkeit für internationale Käufer.
Manche Käufer nutzen ihre Ersparnisse, finanzieren den Kauf über Vermögenswerte im Heimatland oder vereinbaren Zahlungspläne beim Erwerb einer Immobilie in einem Neubauprojekt.
Zahlungspläne von Bauträgern
Einige Bauträger bieten gestaffelte Zahlungspläne an, die an die Reservierung, Baufortschritte und die Fertigstellung gekoppelt sind.
Dadurch kann ein Käufer bestimmte Zahlungen über den Bauzeitraum verteilen, statt den gesamten Kaufpreis sofort zu begleichen.
Zahlungspläne von Bauträgern sind jedoch nicht automatisch mit Bankhypotheken gleichzusetzen. Käufer sollten Vertrag, Zahlungstermine, Fertigstellungsverpflichtungen und die Folgen von Verzögerungen gemeinsam mit einem unabhängigen Rechtsberater prüfen.
Das Portfolio von La Cité mit Immobilienentwicklungen in Uruguay bietet einen Ausgangspunkt für die Suche nach neuen Wohnprojekten und die Anfrage nach aktuell angebotenen Zahlungsvereinbarungen.
Finanzierung über Immobilien im Heimatland
Manche internationale Käufer ziehen eine Kreditaufnahme in Betracht, bei der bereits vorhandene Immobilien oder andere geeignete Vermögenswerte in ihrem Wohnsitzland als Sicherheit dienen.
Dadurch kann Kapital für den Kauf bereitgestellt werden, ohne dass ein Hypothekendarlehen einer uruguayischen Bank erforderlich ist.
Die Besicherung eines Darlehens durch ein bestehendes Eigenheim bringt jedoch erhebliche Risiken mit sich. Wenn die Kreditraten nicht mehr bezahlt werden können, kann die ursprüngliche Immobilie gefährdet sein, selbst wenn sich die uruguayische Investition schlecht entwickelt oder nur schwer verkaufen lässt.
Käufer sollten unabhängige Beratung zu Tragbarkeit, Steuern, Wechselkursrisiken und Kreditbedingungen einholen, bevor sie diese Möglichkeit wählen.
Verkäuferfinanzierung
Bei einigen privaten Transaktionen kann ein Verkäufer bereit sein, Zahlungen über einen vereinbarten Zeitraum zu akzeptieren, statt bei Abschluss sofort den gesamten Kaufpreis zu erhalten.
Solche Vereinbarungen werden individuell ausgehandelt und sollten bei gewöhnlichen Immobilienangeboten nicht als selbstverständlich vorausgesetzt werden.
Der Vertrag muss Rückzahlungsverpflichtungen, Eigentumsübertragung, Sicherheiten, Zahlungsverzug und die geltenden rechtlichen Schutzmaßnahmen eindeutig regeln.
Vollständiger Kauf aus Eigenmitteln
Ein Kauf vollständig aus Eigenmitteln vermeidet die Unsicherheit einer Hypothekengenehmigung und die wiederkehrende Verpflichtung zur Kredittilgung.
Dafür wird anfangs erheblich mehr Kapital benötigt. Dadurch können weniger Rücklagen für Notfälle, Instandhaltung oder andere Investitionen verbleiben.
Auch Käufer ohne Kreditfinanzierung müssen die geltenden Bankvorschriften und Anforderungen zum Nachweis der Mittelherkunft einhalten und die erforderliche rechtliche Prüfung durchführen lassen.
Währungsrisiken: Kredite in US-Dollar oder inflationsgebundenen Einheiten
Internationale Immobilienkäufer sollten verstehen, wie die Währung ihres Einkommens mit der Währung oder dem Index zusammenhängt, der für die Berechnung der Kreditraten verwendet wird.
Ein Kreditnehmer, der sein Einkommen in britischen Pfund erhält, aber eine Hypothek in US-Dollar zurückzahlt, trägt ein Wechselkursrisiko. Verliert das Pfund gegenüber dem Dollar an Wert, wird dieselbe monatliche Dollarzahlung in Pfund gerechnet teurer.
Eine inflationsgebundene Hypothek bringt eine andere Form des Risikos mit sich, da sich die indexierte Darlehensschuld und die Raten entsprechend dem jeweiligen Anpassungsmechanismus verändern können.
Ein niedrigerer veröffentlichter Zinssatz bedeutet daher nicht zwangsläufig geringere Gesamtkreditkosten, wenn Währungsschwankungen und Indexierung berücksichtigt werden.
Bitten Sie mögliche Kreditgeber zu erläutern, wie sich der Darlehenssaldo und die Raten unter verschiedenen wirtschaftlichen Bedingungen entwickeln könnten, insbesondere bei Wechselkurs- und Inflationsänderungen.
Was passiert, wenn Ihre Hypothek nicht genehmigt wird?
Eines der größten Risiken für Käufer, die auf eine Finanzierung angewiesen sind, besteht darin, sich vertraglich an eine Immobilie zu binden, bevor die Bank bestätigt hat, dass das Darlehen tatsächlich möglich ist.
Ein erstes Gespräch mit einer Bank ist nicht gleichbedeutend mit einer endgültigen Hypothekenzusage.
Die Bank muss möglicherweise noch den vollständigen Finanzierungsantrag prüfen, die Immobilie bewerten und rechtliche sowie regulatorische Kontrollen durchführen.
In den veröffentlichten Hypothekenunterlagen von Santander wird ausdrücklich empfohlen, eine Finanzierungsklausel in der Reservierungsvereinbarung in Betracht zu ziehen.
Dies ist besonders relevant, wenn der Käufer die Transaktion ohne das Darlehen nicht abschließen kann.
Bevor Sie eine Reservierungsvereinbarung unterzeichnen, sollten Sie Ihren unabhängigen Escribano bitten, die vertraglichen Folgen einer abgelehnten Finanzierung, geltende Fristen und die Rückzahlung oder Einbehaltung einer Anzahlung zu erläutern.
Checkliste für Hypothekenanträge ausländischer Käufer
Die folgende Checkliste kann Ihnen helfen, sich auf einen Immobilienkauf vorzubereiten, der von einer Kreditfinanzierung abhängt.
- Bestätigen Sie, ob die Bank derzeit Anträge von Nichtansässigen mit Ihrem finanziellen und aufenthaltsrechtlichen Profil akzeptiert.
- Erfragen Sie die aktuellen Eigenkapitalanforderungen und die maximale Beleihungsquote.
- Klären Sie die Voraussetzungen hinsichtlich Einkommen, Beschäftigungsdauer und Alter.
- Fordern Sie die vollständige Dokumentenliste an, bevor Sie beglaubigte Übersetzungen oder Apostillen bezahlen.
- Vergleichen Sie Kreditwährung, Zinssatz, Laufzeit und sämtliche Finanzierungskosten.
- Berücksichtigen Sie die Immobilienbewertung der Bank und mögliche zusätzliche rechtliche Anforderungen.
- Besprechen Sie eine Finanzierungsklausel mit Ihrem Escribano, bevor Sie eine Reservierungsvereinbarung unterschreiben.
- Planen Sie Kaufnebenkosten, Steuern, Versicherungen und laufende Instandhaltung separat ein.
- Klären Sie, wie internationale Geldtransfers durchgeführt und dokumentiert werden müssen.
- Betrachten Sie eine vorläufige Kreditprüfung nicht als endgültige Zusage, bevor die Bank die erforderliche Bestätigung erteilt hat.
Die frühzeitige Klärung dieser Punkte kann das Risiko verringern, bei intensiven Besichtigungen eine Immobilie auszuwählen, die anschließend nicht zu akzeptablen Bedingungen finanziert werden kann.

Wie La Cité internationale Käufer bei der Immobiliensuche unterstützt
Die Planung einer Hypothekenfinanzierung sollte parallel zur Suche nach einer geeigneten Immobilie beginnen und nicht erst dann, wenn bereits ein bestimmtes Objekt ausgewählt wurde.
La Cité Real Estate ist seit 1993 in Uruguay tätig und unterhält ein Büro an der Calle 28 und Gorlero in Punta del Este.
Das Immobilienportfolio umfasst Wohnungen, Häuser und Wohnprojekte in Punta del Este und Umgebung. Internationale Käufer können dadurch unterschiedliche Budgets und Immobilienarten vergleichen.
Die Agentur bietet außerdem Unterstützung beim Umzug und laufende Immobilienverwaltung. Diese Leistungen können für Käufer wichtig sein, die einen Teil des Jahres in Uruguay und den Rest in einem anderen Land verbringen möchten.
Ob eine Hypothek genehmigt wird, muss die Bank entscheiden. La Cité kann Käufern jedoch helfen, passende Immobilien zu identifizieren und praktische Aspekte wie Gemeinschaftskosten, Instandhaltung und lokale Eigentumsregelungen zu verstehen.
Für Eigentümer mit Wohnsitz im Ausland können die Immobilienverwaltungsleistungen von La Cité nach dem Kauf auch bei Kontrollen und Wartungsarbeiten unterstützen.
Häufig gestellte Fragen zu Hypotheken in Uruguay
Kann ich in Uruguay ohne dauerhafte Aufenthaltsgenehmigung eine Hypothek erhalten?
Unter bestimmten Voraussetzungen ist das möglich. Einige Banken bieten Hypothekenprodukte an, die auch qualifizierten Nichtansässigen offenstehen können. Santander Uruguay veröffentlicht spezielle Zulassungsvoraussetzungen für diese Kreditnehmer. Die Genehmigung hängt jedoch von Einkommen, Beschäftigungshistorie, Alter, Bonitätsprüfung, Immobilienbewertung und weiteren Bankanforderungen ab. Käufer sollten sich die aktuellen Bedingungen schriftlich bestätigen lassen.
Wie viel Eigenkapital benötigen ausländische Käufer in Uruguay?
Es gibt keine einheitliche Eigenkapitalquote für alle Hypotheken an Nichtansässige. Der Betrag hängt von der Bank, der maximalen Beleihungsquote, der Immobilienbewertung und dem Kreditnehmerprofil ab. Manche internationalen Finanzierungsbeispiele gehen von 40 % bis 50 % Eigenkapital aus. Diese Werte dürfen jedoch nicht als verbindliche Bankanforderungen verstanden werden. Fordern Sie eine individuelle Prüfung für die jeweilige Immobilie an.
Welche Hypothekenzinsen stehen Nichtansässigen zur Verfügung?
Die Zinssätze hängen von Bank und Kreditprodukt ab. Die von Santander im November 2026 veröffentlichte Preisliste nennt US-Dollar-Zinssätze von 6,75 % für einen Hauptwohnsitz von Nichtansässigen und 6,95 % für eine von Nichtansässigen erworbene Anlageimmobilie. Für andere Währungen und indexierte Produkte gelten unterschiedliche Bedingungen. Zinssätze, Gebühren und Verfügbarkeit sollten vor einer Antragstellung im Jahr 2027 direkt bei der Bank überprüft werden.
Können Käufer aus Deutschland, Großbritannien, den USA oder Kanada eine Hypothek in Uruguay beantragen?
Ausländische Staatsangehörige können unter Umständen eine Hypothek in Uruguay beantragen. Die Berechtigung hängt jedoch nicht allein von der Nationalität ab. Banken prüfen Wohnsitzland, finanzielle Situation, Einkommensquelle und die Erfüllung der jeweiligen Voraussetzungen. Fragen Sie die Bank direkt, ob sie aktuell Antragsteller mit Ihrem konkreten Profil akzeptiert.
Verbessert eine befristete Aufenthaltsgenehmigung meine Hypothekenchancen?
Der Aufenthaltsstatus kann beeinflussen, welche Hypothekenprodukte verfügbar sind. Eine befristete Aufenthaltsgenehmigung führt jedoch nicht automatisch zu den Bedingungen für dauerhaft ansässige Kreditnehmer. Banken können auch berücksichtigen, ob Einkünfte in Uruguay erzielt werden und wie lange bereits berufliche oder finanzielle Verbindungen zum Land bestehen. Fragen Sie jede Bank, wie sie Ihren konkreten Aufenthaltsstatus einordnet.
Kann ich eine Hypothek mit Einkommen aus dem Ausland erhalten?
Einige Hypothekenprodukte für Nichtansässige können im Ausland erzielte Einkünfte berücksichtigen. Die Bank verlangt normalerweise ausreichende Nachweise über Einkommen, Beschäftigungshistorie und Rückzahlungsfähigkeit. Selbstständige Antragsteller benötigen gegebenenfalls zusätzliche Steuerunterlagen und von einem qualifizierten Buchhalter bestätigte Einkommensnachweise.
Können Kryptowährungen als Nachweis für eine Hypothek verwendet werden?
Eine Bank kann herkömmliche Einkommensnachweise und Belege über die rechtmäßige Herkunft der Mittel verlangen. Ob Vermögenswerte aus Kryptowährungen akzeptiert werden, hängt von den aktuellen Compliance- und Kreditrichtlinien des jeweiligen Instituts ab. Käufer sollten nicht davon ausgehen, dass Kryptowährungsbestände ohne ausdrückliche Bestätigung als anrechenbares Einkommen oder zulässige Finanzierungsquelle anerkannt werden.
Ist es besser, eine Immobilie in Uruguay bar oder mit einer Hypothek zu kaufen?
Die geeignetere Lösung hängt von verfügbaren Ersparnissen, Einkommensstabilität, Finanzierungskosten und persönlichen finanziellen Prioritäten ab. Ein Kauf aus Eigenmitteln vermeidet Hypothekenraten, erfordert jedoch mehr Kapital im Voraus. Eine Finanzierung kann Liquidität erhalten, verursacht aber Zinskosten, Genehmigungsvoraussetzungen und möglicherweise Wechselkursrisiken. Käufer sollten beide Varianten anhand ihrer tatsächlichen finanziellen Situation vergleichen.
Planen Sie Ihren Immobilienkauf in Uruguay mit La Cité Real Estate
Eine Hypothek in Uruguay als ausländischer Käufer zu erhalten, ist unter bestimmten Voraussetzungen möglich. Das Verfahren erfordert jedoch eine realistische Planung und eine Bestätigung durch die finanzierende Bank.
Eigenkapitalanforderungen, Einkommensnachweise, Immobilienbewertung, Kreditwährung und Finanzierungskosten können beeinflussen, ob ein Hypothekendarlehen für Ihren Kauf geeignet ist.
Bevor Sie ein Kaufangebot abgeben, sollten Sie Ihr verfügbares Budget bestimmen, aktuelle Kreditinformationen einholen und die erforderlichen vertraglichen Schutzmaßnahmen mit einem unabhängigen Escribano besprechen.
La Cité Real Estate bietet lokale Marktkenntnis und Zugang zu Häusern und Wohnprojekten in Punta del Este, La Barra, José Ignacio und weiteren etablierten Wohngebieten.
Entdecken Sie die zum Verkauf stehenden Immobilien von La Cité in Uruguay oder kontaktieren Sie das lokale Team, um Ihr Budget, Ihre bevorzugte Lage und Ihre Immobilienwünsche zu besprechen.
Sie erreichen das Büro von La Cité in Punta del Este unter +598 4244 5368 oder per E-Mail an lacite@lacite.com.uy, um Informationen über verfügbare Immobilien und Besichtigungstermine zu erhalten.
Hypothekenbedingungen und Immobilienverfügbarkeit können sich ändern. Dieser Leitfaden enthält allgemeine Informationen und beispielhafte Berechnungen, aber keine individuelle Finanzierungs-, Rechts- oder Steuerberatung. Käufer sollten unabhängigen professionellen Rat einholen und alle Kreditbedingungen direkt mit dem betreffenden Finanzinstitut bestätigen.


